こんにちは、くまです。
10月21日、テスラが2026年第3四半期決算を発表しました。納車台数は市場予想を上回る好調な数字だったのですが、株価は決算を受けて一時14%近く急落するという、ちょっとねじれた反応になりました。中身を見てみます。
1. テスラってどんな会社?
説明するまでもないかもしれませんが、テスラは電気自動車(EV)の製造・販売を主力とする企業です。近年は自動運転(ロボタクシー)、エネルギー貯蔵、そして人型ロボット「Optimus」など、AI関連の新規事業への投資も加速させており、単なる自動車メーカーという枠を超えた評価がされる場面も増えています。
2. 決算の中身をチェック:納車は好調、でも利益率が崩壊
まず納車台数ですが、48万6,532台と、市場予想の46万1,974台を上回りました。ただし前年同期(2025年Q3)に記録した過去最高の49万7,099台からは2.1%の減少です。売上高についても、市場予想(約281億ドル前後)を上回ったと報じられています。
問題は収益性です。1株利益(EPS)は0.33ドルと、市場予想の0.45ドルを下回りました。さらに深刻なのが営業利益率で、2025年Q3の5.8%から、2026年Q3は市場予想の2.5%すら下回る1.4%まで落ち込みました。フリーキャッシュフローもマイナスで、この四半期だけで10.9億ドルの資金が流出しています。
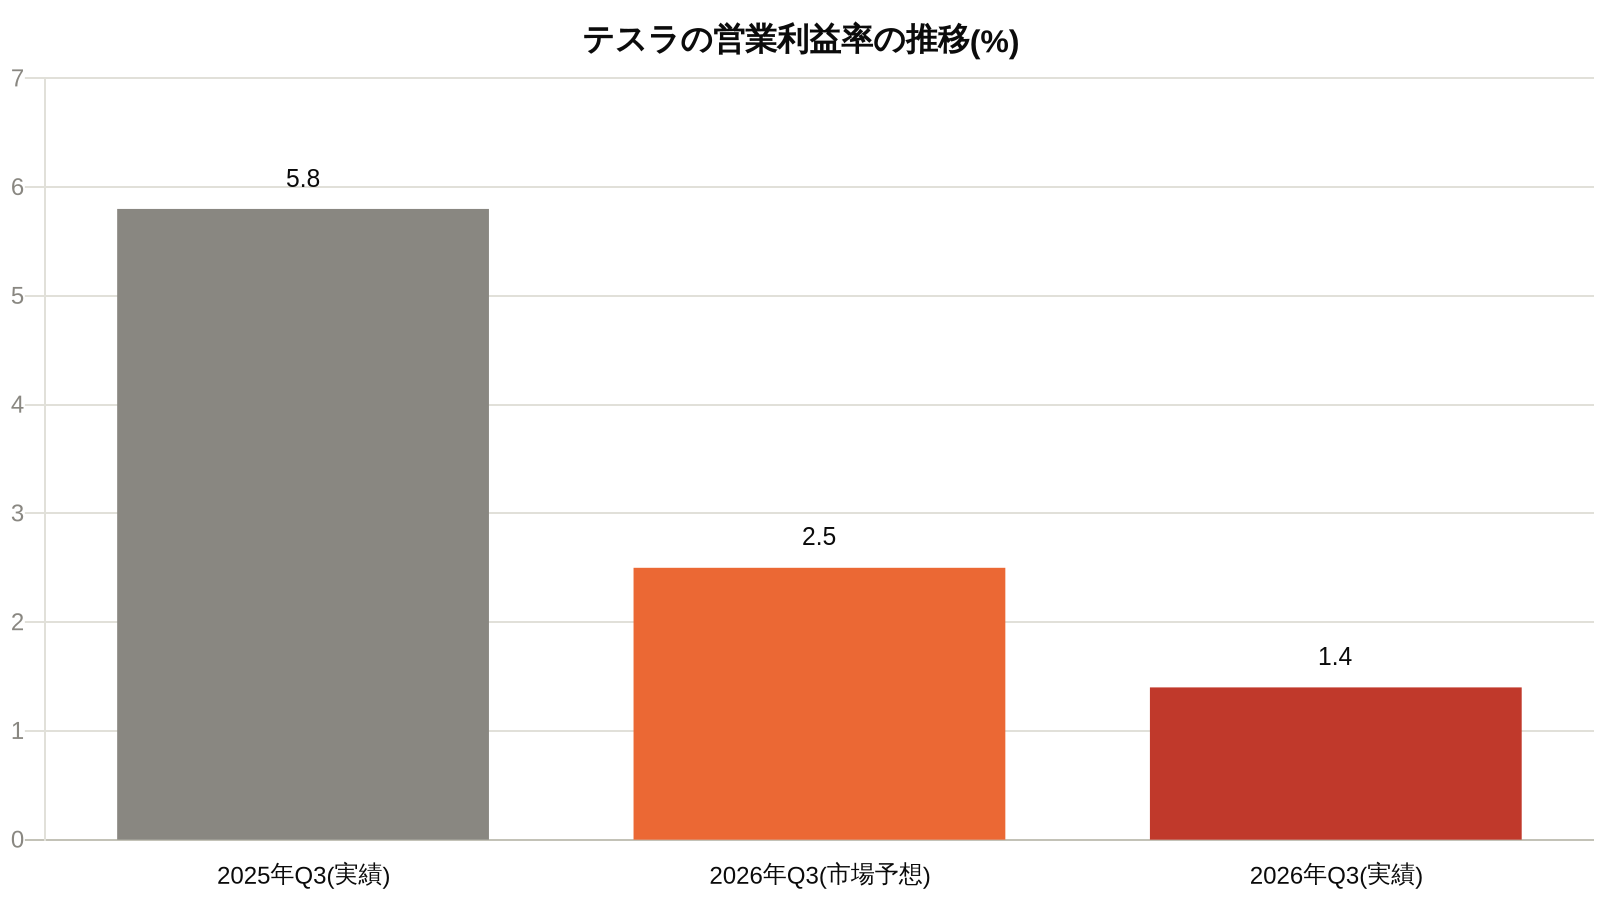
グラフにすると、利益率の落ち込みが市場予想よりもさらに悪かったことが一目瞭然です。納車台数というトップラインの指標は良かったのに、利益というボトムラインがそれに伴わなかった、という典型的な「増収減益」決算だったと言えます。
3. 株価の動き
この決算を受けてテスラ株は急落し、一時14%近く下落して321.93ドルまで売られました。納車台数という「分かりやすい好材料」があったにもかかわらず、収益性の悪化という「分かりにくいが本質的な悪材料」の方を市場が重く見た形です。
4. 気になるリスク
- 車両価格引き下げの影響: 需要を維持するための値下げが、自動車部門の粗利益率を圧迫し続けています。
- ロボタクシー・人型ロボットへの先行投資: ロボタクシーは現在7つの主要都市圏で展開中で、オースティンでは登録済みのCybercabが約350台(稼働中は約187台)とされています。将来性への期待は大きい一方、現時点ではまだ収益への貢献は限定的で、投資家の反応は「robotaxi talk falls flat(ロボタクシーの話題は盛り上がらなかった)」と評されるなど、冷ややかなものでした。
- 本業と新規事業のバランス: AI関連の新規事業への投資を続けながら、本業の自動車事業の収益性をどう立て直すかが、引き続き最大の課題です。
まとめ
テスラの今回の決算は、「納車台数は予想超え、でも利益率は予想をさらに下回る」という、強気材料と弱気材料が同居する内容でした。株価の急落は、市場が目先の販売台数よりも、収益性の悪化とロボタクシー事業の進捗の遅さを重く見た結果と言えそうです。数字は必ずご自身でも一次情報(決算資料)を確認してください。
くまは地方在住で、車が生活必需品の地域に住んでいます。もしアメリカみたいに自動運転で高速道路とかもほぼ自動で走ってくれるようになったら、かなり楽になりますので、くまはそういう未来にTaslaに投資しています。

コメント