こんにちは、くまです。
このブログでたびたび取り上げているSoFi(ソーファイ)が、10月27日に2026年第3四半期決算を発表しました。以前、「好決算なのになぜ売られた?」という記事を書いたことがありましたが、今回は真逆で、好決算が素直に買われるという分かりやすい展開になりました。
1. SoFiってどんな会社?
SoFiは学生ローンの借り換えからスタートしたフィンテック企業で、現在は銀行業務、ローン、投資、クレジットカードなど幅広い金融サービスを一つのアプリで提供する「オールインワン金融プラットフォーム」を展開しています。会員基盤の拡大と、1人あたりに複数の金融商品を使ってもらう「クロスセル」戦略が成長の軸になっています。
2. 決算の中身をチェック
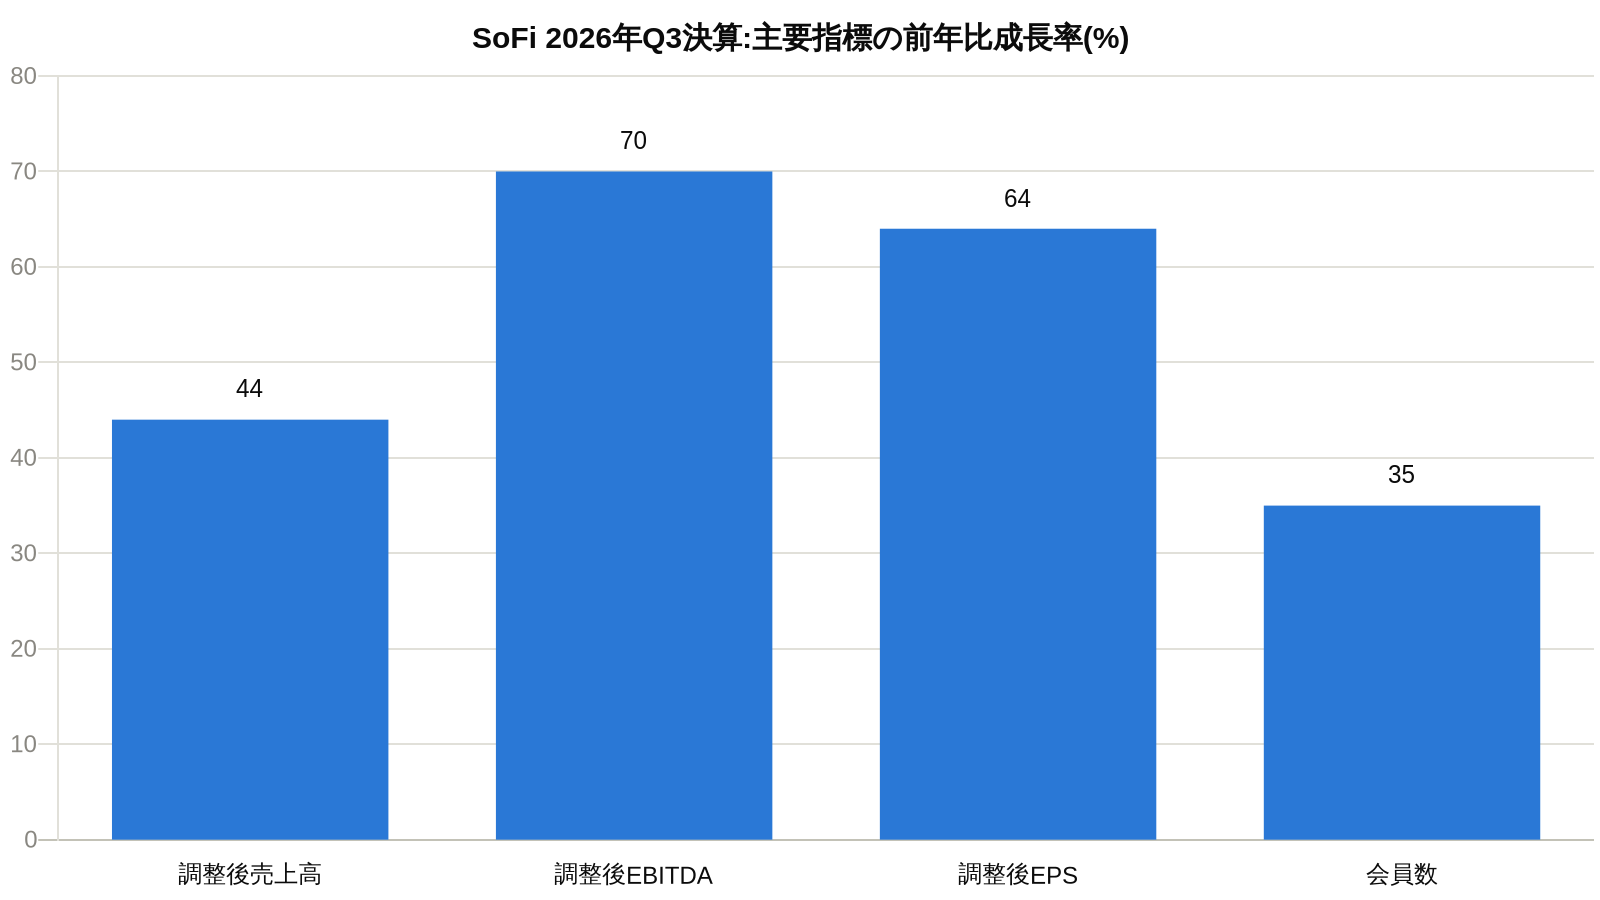
今回の決算は、まさに「記録づくし」の内容でした。調整後純売上高は前年同期比44%増の14億ドルで過去最高を更新。調整後EBITDA(利払い・税金・償却前利益)は70%増の4億7,000万ドルと、売上の伸び以上に収益性が改善しています。調整後EPS(1株利益)は0.18ドルで、市場予想の0.17ドルをわずかに上回りましたが、前年同期比では64%増という大幅な伸びです。売上高は市場予想を1.4億ドルほど上回っており、EPSよりも売上の「上振れ幅」の大きさが評価されたとみられます。
会員数は35%増の1,710万人、金融商品の利用数は44%増の2,670万件と、いずれも過去最高を更新しました。
さらに会社側は通期ガイダンスも上方修正し、2026年通期の調整後純売上高予想を前年比40%増の50.4億ドルに、EPS予想を0.61ドルに引き上げました。あわせて2027年の見通しとして、調整後純売上高64億ドル、調整後EBITDA22.4億ドル、EPS0.90ドルという数字も新たに示しています。
3. 株価の動き
決算を受けて株価は急伸し、一時13.4%の上昇となりました。これは2025年4月9日以来、約1年半ぶりの大きな1日の上昇率だったとされています。前営業日の終値14.46ドルから、時間外・プレマーケットで16ドル台まで買われる場面もありました。以前の記事で紹介した「好決算なのに売られた」ケースとは対照的に、今回は売上の上振れ幅の大きさと、力強いガイダンス引き上げが素直に好感された形です。
4. 気になるリスク
- 高い成長率の持続性: 会員数・商品数ともに非常に高い成長率を維持していますが、母数が大きくなるにつれて同じペースでの成長を続けるのは難易度が上がります。
- 金利環境の影響: 貸付事業の収益性は金利動向に左右されやすく、今後の金融政策の変化がガイダンス達成の前提を左右する可能性があります。
- 期待値の高さ: 今回は好材料が素直に買われましたが、裏を返せば市場の期待値もすでに高くなっているということでもあり、次回以降の決算でも同様に「上振れ」を続けられるかが問われます。
まとめ
SoFiの2026年Q3決算は、売上・EBITDA・EPS・会員数のいずれも過去最高を更新する「記録づくし」の内容で、通期・2027年の見通しも引き上げられました。株価もそれを素直に好感する形で急伸しており、以前の「好決算なのに売られた」記事とは対照的な展開になっています。数字は必ずご自身でも一次情報(決算資料)で確認してください。
くまの保有している銘柄でもあるのでSofiにはこれからも頑張って欲しいですね。売らずに続けて少し良かったと思っています。
コメント