こんにちは、くまです。
これまでアクチュエータの設計や日本の部品メーカー11社について何度か書いてきましたが、今回はさらに一歩踏み込んで「ロボットの手(ハンド)」そのものに焦点を当てた記事を見つけたので紹介します。AI投資の専門家Ren氏による「The Robot Hand Is the Whole Map, Shrunk」です。タイトルを訳すと「ロボットハンドは、地図全体が縮んだもの」。1本の指の中に、ロボット全体のサプライチェーンの縮図が詰まっている、という面白い視点です。
1. なぜ「手」が最高額パーツなのか
記事によると、器用な(dexterous)ロボットハンド1つの価格は現状2万ドルにも達し、ヒューマノイド全体のBOM(部品原価)の30%以上を占めるとされています。ドル単位の価値で見ると、ロボット全体の中で最も高額な単一サブシステムが「手」だという指摘です。
2. ハンドの中のコスト構成:ギアボックスより「筋肉」と「神経」
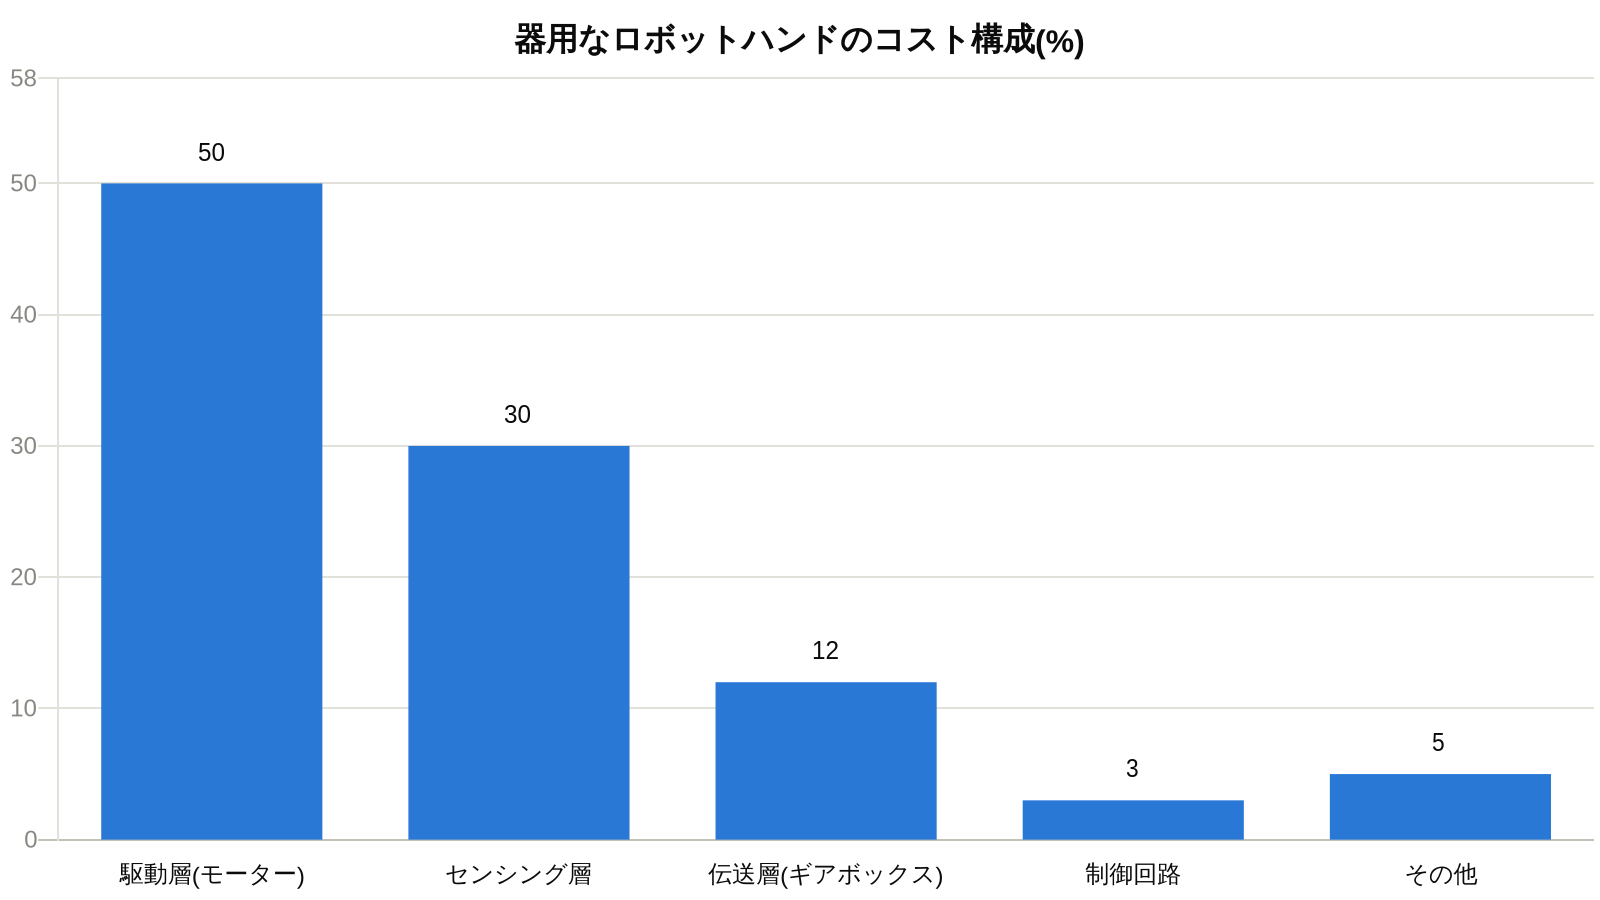
これまでのシリーズでは、ロボット関節全体では減速機(ギアボックス)の比重が大きいという話をしてきましたが、「手」に限ると構図が変わります。記事が示すコスト構成は、駆動層(モーター)が50%、センシング層(触覚・力覚センサー)が30%、伝送層(ギアボックス)はわずか12%、制御回路が3%、その他5%です。つまりハンドの中では、ギアボックスよりも「モーターとセンサー」で全体の80%を占めるという、産業用ロボットの関節とはかなり異なる構成になっています。
3. 主要プレイヤーと価格競争
モーターの高級市場はスイスのMaxon、ドイツのFaulhaberが1個50〜80ドルで抑えていますが、中国のAoyiは約14ドル、MOONS’ Electric(603728.SS)も日本製品比40〜70%引きの価格で攻勢をかけています。なお、Maxonは創業家が株式を保有する非公開企業のため、残念ながら個人投資家が直接株を買うことはできません。あくまで「中国勢の価格破壊に晒されている高級ブランドの一例」として押さえておく企業です。伝送層では、以前の記事でも紹介したハーモニック・ドライブ・システムズ(6324)が世界の調和歯車市場の約58%を握るとされる一方、中国のLeaderDrive(688017.SS)は国内シェア60%超、日本製品の40〜60%の価格で供給しています。センシング分野では、ホール効果式の触覚センサーが1個約28ドルまで価格が下がってきている一方、高級品市場はATI/Novanta(NOVT)が、エンコーダーは独Heidenhainと英Renishaw(RSW.L)が引き続き強さを見せています。
4. 投資候補をティア分けすると
記事では投資候補を4段階に分類しています。
- Tier1(最も手堅い): ハーモニック・ドライブ・システムズ、ナブテスコ(6268)、LeaderDriveなど、伝送層の上場企業。「全ての指関節に存在する、最も硬い部分」
- Tier2(コストの半分を占める): MOONS’、Leadshine(002979.SZ)、Zhaowei(003021.SZ)、Guangzhou Haozhi(300503.SZ)などモーター・モジュール統合企業
- Tier3(フロンティア、ハイリスク・ハイリターン): 触覚センシング関連。Novanta、Renishawなど一部を除き、有望企業の多くが未上場
- Tier4(本質的だが優位性は乏しい): STMicroelectronics(STM)などの制御チップ。ロボットハンドには必ず制御回路が必要という意味で「本質的」ではありますが、この手の制御チップ市場はTI・NXP・インフィニオン・ルネサスなど競合がひしめく「コモディティ化した」領域で、STMだけが持つロボット向けの特別な強み(参入障壁)があるわけではない、というのがTier4扱いの理由です。
著者は、上場企業の中では伝送層(Tier1)への投資を基本線としつつ、非上場企業が多い触覚センシング領域への早期アクセスを、最も非対称性の大きい(リスクに対してリターンが大きい)賭けとして位置付けています。なお、前段で触れたMaxonはこのTier分類には含まれていません(非上場のため投資候補にすらならない企業として、価格競争の文脈でのみ登場しています)。
5. 気になるリスク
- 垂直統合: テスラ、Figure、Sanctuaryといった完成品メーカーは、最も付加価値の高い「手」を自社で内製化する傾向があり、外部サプライヤーの取り分が縮小するリスクがあります。
- 触覚センサーの耐久性問題: 現状の触覚センサーは約100万回のタッチで劣化してしまう一方、量産レベルでは約500万回の耐久性が求められるとされ、技術的な課題が残っています。
- 価格競争の激化: LeaderDriveのように、日本製品の4〜6割の価格で供給する中国メーカーとの競争が強まっています。
- 需要予測の幅の広さ: テスラの2026年Optimus生産予測だけでも5万〜15万台と3倍の開きがあり、市場規模そのものの不確実性が大きい点には注意が必要です。
まとめ
「ロボットの手」というごく小さな部位の中に、モーター・センサー・ギアボックス・制御チップという、ロボット全体の縮図が詰まっている、という視点は面白いものでした。これまで見てきた日本の部品メーカー(ハーモニック・ドライブ・システムズなど)は、この文脈でも引き続き「手堅い」投資候補として位置付けられている一方、触覚センシングという非上場企業が多い領域にこそ大きなチャンスがある、という指摘も踏まえておきたいところです。数字は必ずご自身でも一次情報を確認してください。
最近はハーモニックドライブの株価も下がってるので、くまは購入を検討しています。
(参考: Ren氏(@ren_stocks)「The Robot Hand Is the Whole Map, Shrunk」https://renstocks.substack.com/p/the-robot-hand-is-the-whole-map-shrunk)
コメント