こんにちは、くまです。
以前「9月末の決算が今年一番の材料になりそう」と触れていたMicron Technologyの決算が、9月30日に発表されました。結果は文句なしの記録更新でしたが、株価の反応は意外なほど静かなものでした。
1. 決算の中身: 売上も利益も過去最高
2026年度第4四半期の売上高は542億ドル(前年同期比379%増、前四半期比31%増)で、市場予想の510.7億ドルを上回りました。調整後EPS(1株当たり利益)は33.42ドルで、予想の31.16ドルを上回る着地です。売上総利益率は87%まで上昇し、前四半期から2.1ポイント改善しています。
通期(2026年度)で見ると、売上高は1,332億ドル(前年比256%増)。DRAM単体の売上だけで初めて1,000億ドルを突破するという、文字通り「記録ずくめ」の1年でした。
2. 3期で見ると、伸び方が尋常ではない
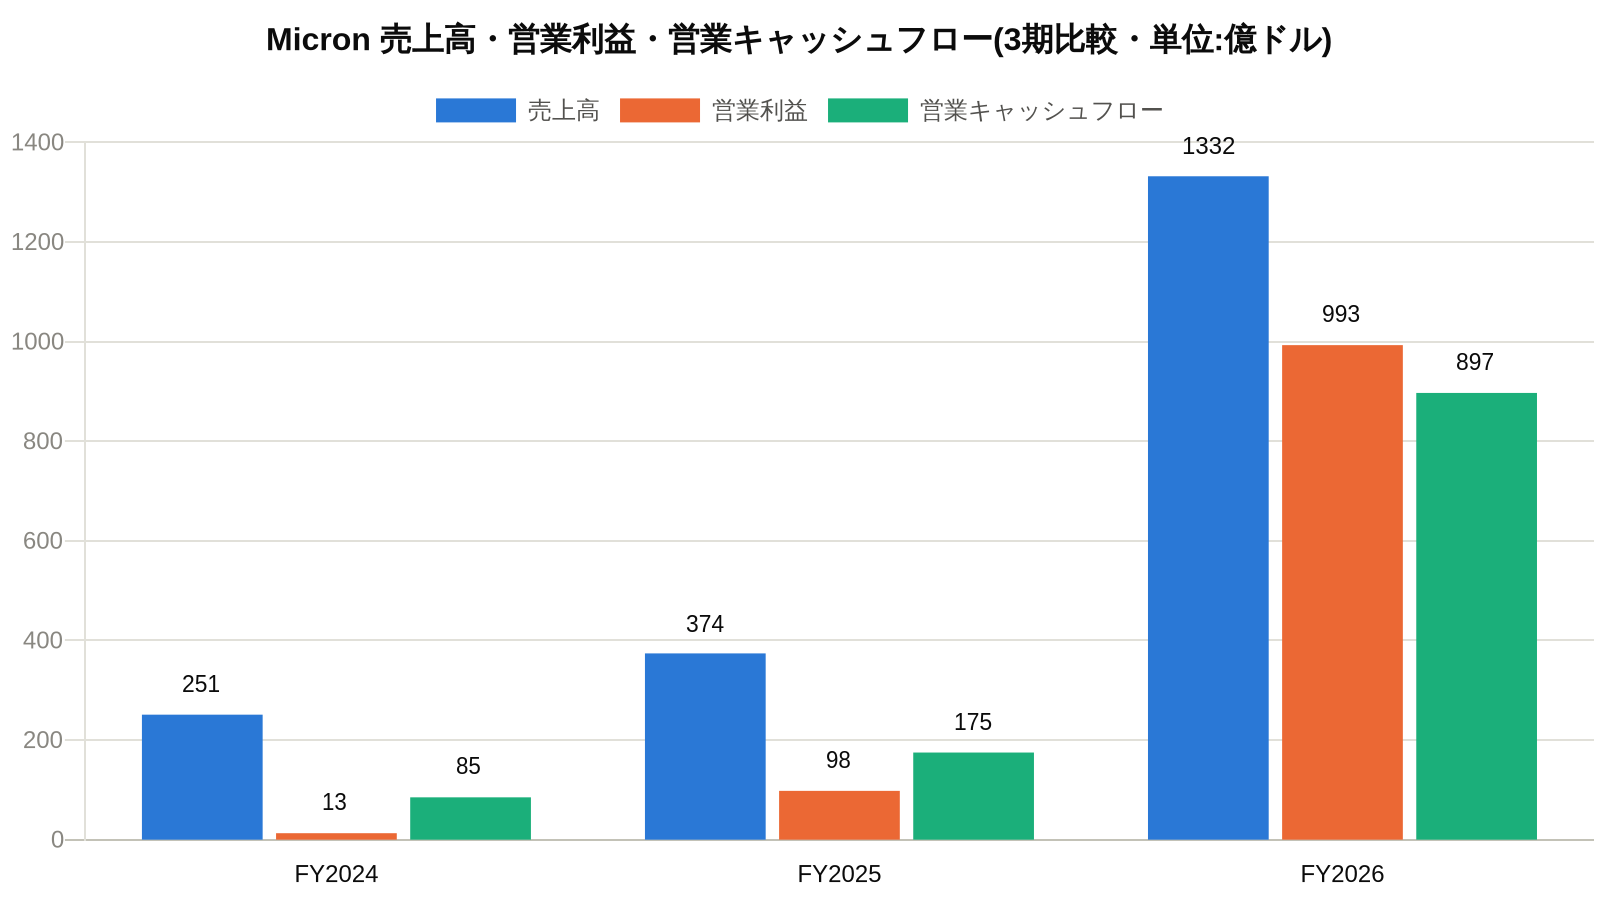
2024年度から2026年度にかけて、売上高は251億ドル→374億ドル→1,332億ドル、営業利益は13億ドル→98億ドル→993億ドル、営業キャッシュフローは85億ドル→175億ドル→897億ドルという推移です。特に営業利益は2年で76倍という、メモリ業界の歴史の中でも異例の急拡大ぶりです。
3. 原動力はHBM(広帯域幅メモリ)
急成長の中心にあるのがHBM(AI向けの高性能メモリ)です。HBMの売上は全社平均を上回るペースで伸びており、会社は2027年分のHBM供給契約について、大幅な値上げを織り込んだ形ですでに大部分を締結済みだと説明しています。これにより、従来型DRAMとの粗利率の差も縮まりつつあるとのことです。
4. それでも株価はほぼ動かなかった
これだけの好決算にもかかわらず、決算発表当日の通常取引でMicron株は前日比+0.1%の1,066.10ドルとほぼ横ばいで終了。さらに時間外取引ではむしろ-0.78%の1,056.75ドルまで下落しました。
理由として挙げられているのが、次期(2027年度第1四半期)のガイダンスです。売上高は615億ドルと強気な数字が出た一方、売上総利益率のガイダンスは86.25%と、今回実績の87.0%からわずかに鈍化する見通しが示されました。値上がりペースがそろそろ一服するのでは、という受け止め方をされたようです。
まとめ
記録的な決算を出しても株価がほとんど反応しない、むしろ下落する――これは「好材料がすでに株価に織り込まれすぎている」典型的なパターンとも言えます。AI向けメモリ需要そのものの強さは揺るがないものの、「どこまでの成長が株価にすでに織り込まれているか」が、次の焦点になりそうです。うん、難しい!
コメント