こんにちは、くまです。
10月29日、インテルが2026年第3四半期決算を発表しました。中身を見ると実は悪くない内容だったのですが、株価は翌30日に一時28.6%安という歴史的な急落を演じました。何が起きたのか、整理してみます。
1. まず数字でおさらい:52年ぶりの下落率
インテル株は10月30日、前日比28.6%安で取引を終えました。これは1974年7月5日の29.9%安に次ぐ、50年以上の取引の歴史の中で2番目に大きい1日の下落率です(3番目は2024年8月2日の26.1%安)。この日の下落で、時価総額にして約1,400億ドルが失われました。
2. 第3四半期の決算自体は好調だった
紛らわしいのですが、発表された第3四半期(7〜9月期)の実績自体はむしろ良好でした。売上高は前年比21%増の165億ドル、調整後EPSは0.52ドルで市場予想の0.40ドルを上回っています。特に目を引くのがデータセンター・AI(DCAI)部門で、売上高は前年比78%増の73億ドルに達し、営業利益も約30億ドルを計上しました。DCAI部門はこれで、長年インテルの稼ぎ頭だったPC部門に匹敵する規模にまで成長しています。以前の半導体入門記事でも触れましたが、インテルはPC向けCPUのイメージが強い会社ですが、AI・データセンター向けの存在感も着実に増しています。
3. では、なぜ株価は暴落したのか
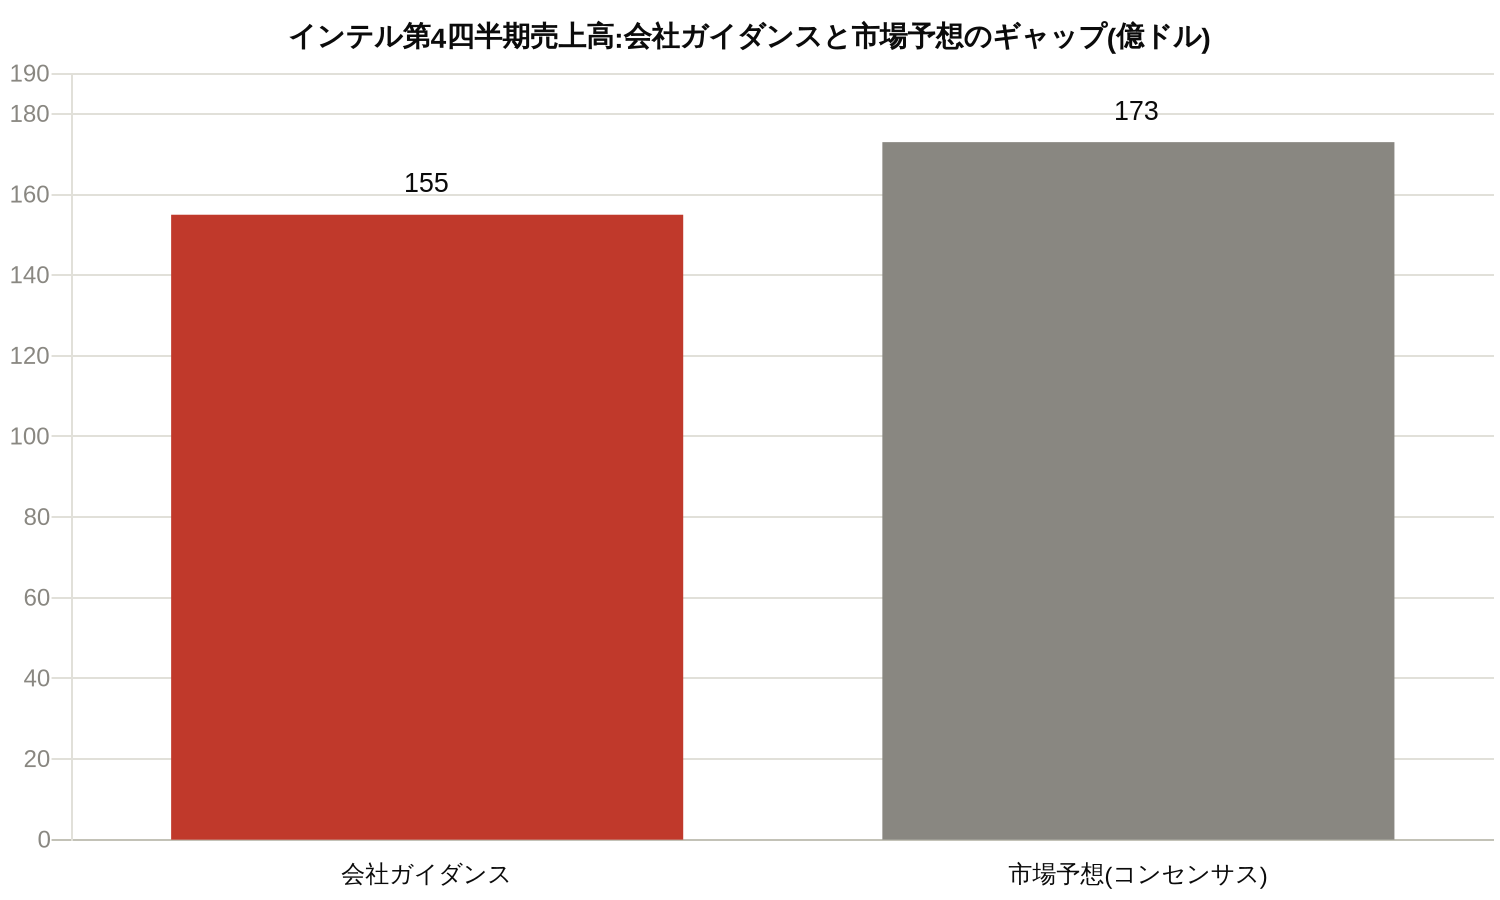
問題は第4四半期(10〜12月期)のガイダンスでした。会社側が示した売上高見通しは155億ドルで、市場予想(コンセンサス)の173億ドルを大きく下回りました。前年比では+13%という数字自体はプラス成長なのですが、市場の期待値に届かなかったことが嫌気された形です。
4. 背景にある3つの要因
- イスラエル工場(Fab 28)での事故: イスラエルの製造拠点で発生した事故により工場が一時停止し、売上高にして2四半期合計で数億ドル規模の影響が出る見通しが示されました。
- PC市場の想定以上の低迷: クライアント(PC)部門の第4四半期売上高は前四半期比で20%超の減少が見込まれており、会社は2026年通年のPC市場が前年比約12%縮小し、2027年にはさらに10%縮小すると予測しています。
- 利益率の悪化: 調整後粗利益率は第3四半期の44.1%から、第4四半期は38%まで低下する見通しが示されました。
まとめ
インテルの今回の急落は、「AI・データセンター事業は前年比78%増と絶好調なのに、PC事業の落ち込みと工場トラブルが足を引っ張り、会社全体のガイダンスが市場の期待を裏切った」という構図でした。個々の事業の勢いと、会社全体の業績見通しは必ずしも一致しない、という典型例とも言えそうです。数字は必ずご自身でも一次情報(決算資料)を確認してください。
くまはインテルの株を持っていませんが、今回の急落は買い場になるのかどうかちょっと様子を見てみたいと思います。

コメント